Pour une retraite financièrement durable

Partager
l’article à votre communauté.


Le dictionnaire définit le mot « durable » comme étant quelque chose « de nature à durer longtemps ». D’ailleurs, ce terme est beaucoup utilisé de nos jours, notamment quand il est question de l’équilibre écologique de notre planète. Voilà pour la définition générale, mais à un niveau très personnel, la durabilité est pour vous primordiale. Votre revenu de retraite sera-t-il suffisant pour vous garantir le mode de vie que vous souhaitez pendant toutes vos années à la retraite?
Voici quelques éléments à considérer pour une retraite financièrement durable.
Déterminez à quel moment vous voulez prendre votre retraite
Si vous choisissez de prendre votre retraite avant 65 ans, vous aurez moins de temps pour épargner avant la retraite et plus d’années de retraite à financer. Si vous choisissez de prendre votre retraite après 65 ans, vous pourrez profiter des avantages de votre régime enregistré d’épargne-retraite (REER) jusqu’à la fin de l’année de vos 71 ans et continuer d’accumuler des revenus à l’abri de l’impôt – et vous pourrez prolonger ces avantages après 71 ans en cotisant au régime de votre conjoint s’il a moins de 71 ans.
Définissez votre style de vie
Ce que vous voulez faire et comment vous souhaitez vivre à la retraite détermineront l’argent dont vous aurez besoin. Si vous ne comptez pas trop vous éloigner, vos coûts seront moins élevés. Si par contre vous prévoyez voyager régulièrement, vos coûts pourraient grimper. Vous pouvez décider d’augmenter vos revenus en continuant de travailler à temps plein ou à temps partiel ou sur une base contractuelle, ou même en démarrant votre propre entreprise.
Faites le total de vos revenus de toutes provenances
Dressez l’inventaire de toutes vos sources de revenus après la retraite, incluant votre épargne personnelle, vos régimes de retraite d’employeur, vos placements dans des REER et des comptes d’épargne libres d’impôt (CELI), vos placements non enregistrés et les régimes d’État comme le Régime de pensions du Canada, le Régime de rentes du Québec (RPF/RRQ) et le Programme de la sécurité de la vieillesse (SV).
Faites le total de vos coûts
Estimez vos dépenses à la retraite dans trois catégories :
- Dépenses essentielles qui ne peuvent pas être réduites.
- Dépenses discrétionnaires dont vous avez le contrôle.
- Dépenses supplémentaires comme les dépenses de soins de santé qui augmentent habituellement avec l’âge.
Calculez le revenu dont vous aurez besoin pour couvrir vos dépenses essentielles et discrétionnaires à la retraite, ainsi que le revenu supplémentaire nécessaire pour payer les dépenses supplémentaires qui viennent avec l’âge.
Comblez l’écart
S’il y a un manque à gagner entre l’argent dont vous avez besoin et le montant dont vous disposez, vous devrez déterminer le montant et la fréquence des retraits de vos placements enregistrés et de vos autres placements productifs de revenus – tout en sachant que votre retraite pourrait s’étaler sur 40 ans ou plus.
Revoyez votre stratégie
Si les rendements prévus de votre épargne et de vos placements actuels ne permettent pas de soutenir le taux de retrait estimé, vous devrez revoir votre stratégie de revenus ou vos plans pour la retraite.
Avant toute chose, consultez votre conseiller professionnel – le spécialiste de la durabilité qui peut vous aider à bénéficier d’un revenu pendant toutes vos années à la retraite.
Vous pouvez visitez notre page Facebook (www.facebook.com/Come.Simard.ig)
pour y noter vos commentaires, ce serait très apprécié
Pour créer votre richesse, contactez-moi au
1 418 227-8631 poste 223
come.simard@groupeinvestors.com
Cette chronique, rédigée et publiée par Services Financiers Groupe Investors Inc. (au Québec, cabinet de services financiers) et par Valeurs mobilières Groupe Investors Inc. (au Québec, cabinet en planification financière), contient des renseignements de nature générale seulement; son but n’est pas d’inciter le lecteur à acheter ou à vendre des produits de placement. Adressez-vous à votre conseiller financier pour obtenir des conseils adaptés à votre situation personnelle. Pour de plus amples renseignements sur ce sujet, veuillez communiquer avec votre conseiller du Groupe Investors.
Partager
l’article à votre communauté.
RECOMMANDÉS POUR VOUS
Doit-on craindre l’intelligence artificielle?
D’entrée de jeu, je dois avouer que, face aux nouvelles technologies, je ne suis pas un de ces maniaque que l’on qualifie de «geek» ou de «nerd.» Pour moi, un téléphone cellulaire, c’est encore fait pour recevoir et placer des appels. Je possède un téléphone intelligent, mais l’utilisateur ne l’est pas nécessairement. ...
LIRE LA SUITE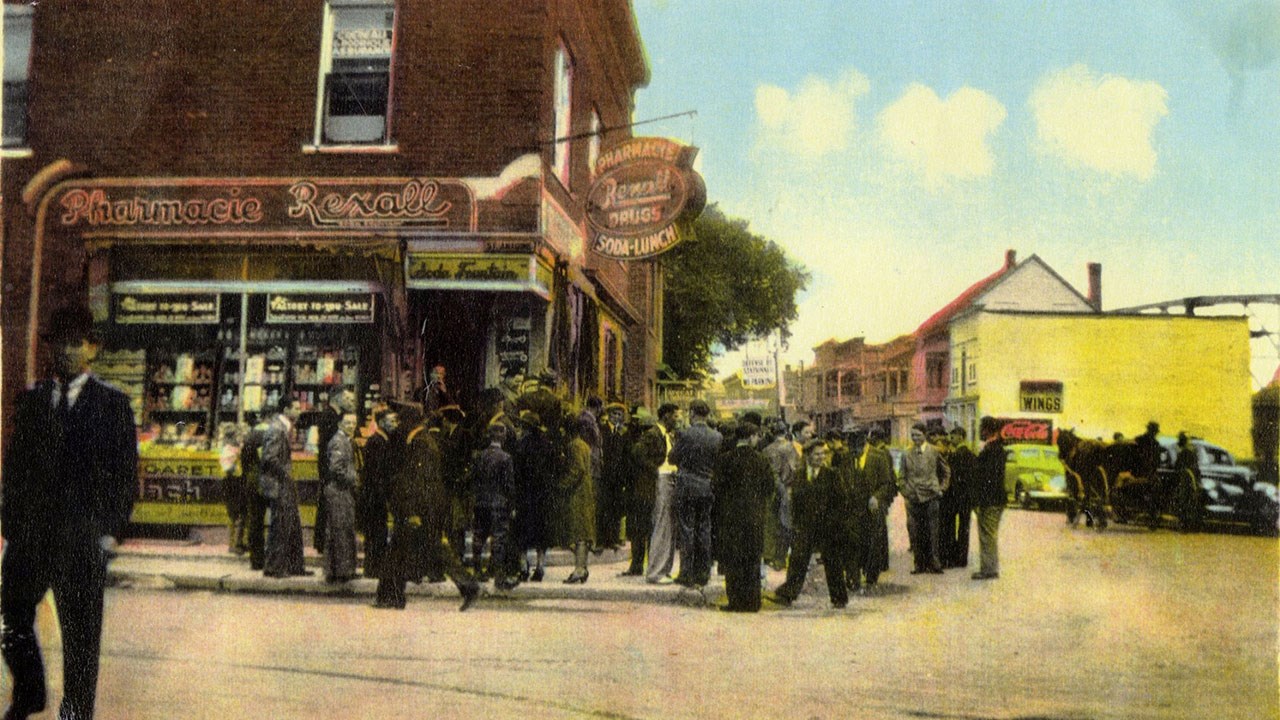
L'ancienne pharmacie Rexall des années '40 au Centre-Ville
LA SOCIÉTÉ HISTORIQUE SARTIGAN Cette photo est exceptionnelle. Le photographe s'est amusé à la colorer, ce qui lui confère un cachet spécial. C'était un secteur très achalandé, en plein centre-ville, au coin de la 1re avenue et de la 120e rue. Mais une telle affluence était inhabituelle, il se passait quelque chose de spécial. Pourquoi ...
LIRE LA SUITE
Identifier les « red flags » en amour
Ces petits drapeaux rouges qui nous disent de nous méfier de quelque chose sont également présents en amour. Dans le cadre de nos interventions au Havre l’Éclaircie, on parle souvent de « red flags » et comment les identifier. Des signaux pour alerter C’est quoi un « red flag » en amour? Ce sont des signaux qui peuvent nous alerter sur ...
LIRE LA SUITE